Free sample lesson · Fiscalidad de tu SL
Autónomo vs SL
¿Por qué dos personas que ganan lo mismo pueden pagar impuestos muy distintos?
Lesson 1 of the Wondering course Fiscalidad de tu SL
Mismo beneficio, ¿impuestos distintos?
Imagina a Laura y a Javier. Los dos tienen un negocio que deja 80.000 € de beneficio al año.
Laura trabaja como autónoma. Javier es socio único de una sociedad limitada (SL).
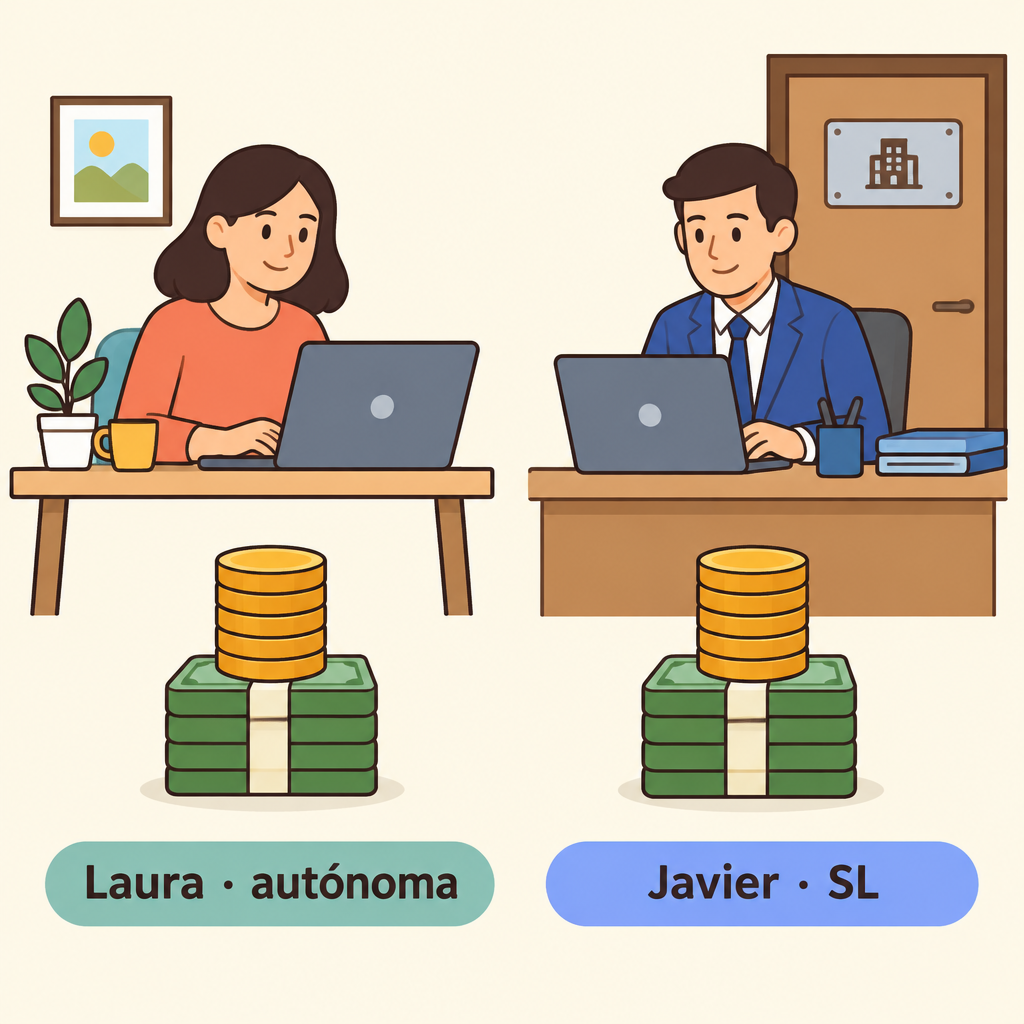
Fíjate en que los dos tienen el mismo montón de dinero: lo único que cambia es la forma jurídica de su negocio.
Ambos quieren saber lo mismo: cuánto pagarán en impuestos y cuánto dinero les quedará disponible.
Con el mismo beneficio, Javier puede acabar pagando miles de euros menos que Laura. ¿Cómo es posible?
Para entenderlo, primero hay que ver qué impuesto paga Laura sobre su beneficio.
La autónoma tributa por todo su beneficio
Laura es una persona física. Paga el IRPF, el impuesto sobre la renta de las personas, por todo el rendimiento de su actividad.
Da igual que haya sacado el dinero del negocio o no: tributa por los 80.000 € igualmente.
El IRPF es progresivo: cuanto más ganas, mayor es el tipo marginal, que puede superar el 45 % en los tramos altos.
Con cifras ilustrativas, Laura paga unos 24.000 €, un 30 % efectivo.
- Beneficio anual: Tributa por todo, lo retire o no.
- IRPF pagado: 24.000 €
- Tipo efectivo: 30 %
- Tipo marginal en tramos altos: Puede superarlo según la comunidad autónoma.
Cuanto más gana un autónomo, mayor parte se lleva el IRPF. ¿Y si el beneficio fuera de una empresa?
En una SL, la empresa paga su propio impuesto
Una SL es una persona jurídica, distinta de Javier.
La sociedad paga el Impuesto sobre Sociedades (modelo 200) a un tipo general del 25 %. Hay tipos reducidos para empresas nuevas y pequeñas.
Javier solo paga IRPF por lo que recibe: su sueldo y los dividendos, que tributan en la base del ahorro entre el 19 % y el 30 %.
- Beneficio de la SL
- La sociedad
- Impuesto sobre Sociedades: Tipo general del 25 %, modelo 200.
- El socio (Javier)
- Sueldo: Tributa en su IRPF.
- Dividendos: IRPF del ahorro, entre el 19 % y el 30 %.
En una SL, el beneficio pasa por dos contribuyentes: la sociedad y el socio.
¿Cómo puede Javier aprovechar esa separación?
Javier divide su beneficio en dos partes
Supongamos que Javier se asigna un sueldo de 30.000 €. Para la SL es un gasto deducible, así que reduce su beneficio.
Por ese sueldo, Javier paga unos 6.000 € de IRPF.
Los 50.000 € restantes tributan en Sociedades al 25 %: 12.500 €.
En total, Javier paga unos 18.500 € frente a los 24.000 € de Laura.
Y quedan 37.500 € dentro de la sociedad. Pero ¿qué pasa si Javier quiere llevarse ese dinero a casa?
«Una SL siempre paga menos impuestos»
Mucha gente lo cree. Parece lógico: un 25 % de Sociedades suena mejor que un 45 % en los tramos altos del IRPF.
Pero esa comparación olvida un paso. Los 37.500 € que quedan son de la sociedad, no de Javier.
Si los reparte como dividendos, pagará en su IRPF entre un 19 % y un 23 % más. Se suman dos capas de impuestos y la ventaja se reduce.
- Creencia común
- Modelo correcto
Si sacas el beneficio como dividendos, vuelves a pagar IRPF.
Entonces, ¿cuándo compensa de verdad montar una SL?
La SL compensa con beneficios altos y reinversión
La ventaja aparece sobre todo cuando el beneficio es alto y parte del dinero se queda en la empresa para reinvertir.
Pero la SL tiene costes: constitución, contabilidad y gestoría más caras, y más obligaciones formales.
A cambio, limita la responsabilidad del socio al capital aportado.
- Autónomo
- SL
Elegir bien exige comparar los números y hablarlo con tu gestor.
Con todo esto, ya puedes responder a la pregunta de Laura y Javier.
Por qué Javier paga menos que Laura
Volvamos a Laura y Javier, con los mismos 80.000 € de beneficio.
Laura paga IRPF progresivo sobre todo. Javier se pone un sueldo y el resto tributa en Sociedades al 25 %.
Por eso paga unos 18.500 € y no 24.000 €. La SL solo ahorra mientras el dinero se queda en la empresa: al sacarlo como dividendos, vuelves a tributar en tu IRPF.
- Beneficio de la SL
- Sociedades al 25 %
- ¿Lo sacas como dividendos?
- IRPF del 19-23 %: Segunda capa de impuestos.
- Ventaja se reduce
- Ventaja se mantiene: El dinero se queda para reinvertir.
Cuando crees tu SL, piensa primero cuánto dinero necesitas sacar y cuánto puede quedarse dentro.
Check yourself
Ana es autónoma. Este año su negocio gana 60.000 € de beneficio, pero deja todo el dinero en la cuenta del negocio sin retirarlo. ¿Tiene que tributar en su IRPF por esos 60.000 €?
- Sí, tributa por todo el beneficio
- No, solo por lo que retire
Answer: Sí, tributa por todo el beneficio
Sí. El autónomo es una persona física: tributa en su IRPF por todo el beneficio de la actividad, lo haya retirado o no. No existe una sociedad separada donde el dinero pueda quedarse sin pasar por el IRPF.
En una SL, el sueldo que cobra el socio es _____ para la sociedad. El beneficio que queda paga el _____. Si ese beneficio se reparte al socio, los dividendos tributan en la _____ de su IRPF.
Answer: En una SL, el sueldo que cobra el socio es gasto deducible para la sociedad. El beneficio que queda paga el Impuesto sobre Sociedades. Si ese beneficio se reparte al socio, los dividendos tributan en la base del ahorro de su IRPF.
El sueldo reduce el beneficio de la SL porque es gasto deducible (y para el socio es rendimiento del trabajo en su IRPF). Sobre el beneficio restante, la sociedad paga el Impuesto sobre Sociedades, con un tipo general del 25 %. Los dividendos que luego recibe el socio tributan en la base del ahorro del IRPF, a tipos de entre el 19 % y el 30 %.
Marta va a crear una SL y piensa: «El Impuesto sobre Sociedades es del 25 % y mi IRPF puede superar el 45 %, así que la SL siempre me hará pagar menos». Además, planea repartirse cada año todo el beneficio como dividendos. ¿Qué es lo más correcto?
- Su ventaja se reduce, porque los dividendos vuelven a tributar en su IRPF
- Ahorrará igual, porque los dividendos ya pagaron el 25 % y no tributan más
- Ahorrará más, porque repartir dividendos reduce el Impuesto sobre Sociedades
- Pagará lo mismo que un autónomo, porque ambos usan el mismo impuesto
Answer: Su ventaja se reduce, porque los dividendos vuelven a tributar en su IRPF
Comparar 25 % con 45 % parece lógico, pero es un error. La SL solo ahorra impuestos mientras el beneficio se queda en la empresa. Si Marta reparte todo como dividendos, a lo pagado en Sociedades se suma su IRPF sobre esos dividendos (19 %-30 %), y la ventaja se reduce mucho. Además, la SL tiene más costes de gestoría y contabilidad.
Keep going
This is lesson 1 of 14 in Fiscalidad de tu SL. Next up:
- ¿Me conviene?
- Crear SL
- Impuesto Sociedades
- El IVA
- Gastos deducibles
Wondering turns any topic into short lessons you can read, watch, or listen to, with practice questions and an AI tutor.