免費試讀課程單元 · 學生小額投資入門
設定目標
畢業後第一年,你究竟需要幾多錢先夠用?
Wondering 課程《學生小額投資入門》的第 1 個課程單元
儲錢,但係為咗咩?
畢業後第一年,你究竟需要幾多錢先夠用?
你可能已經有穩定儲錢嘅習慣。但如果唔知自己儲錢係為咗咩,就好難判斷儲夠未。
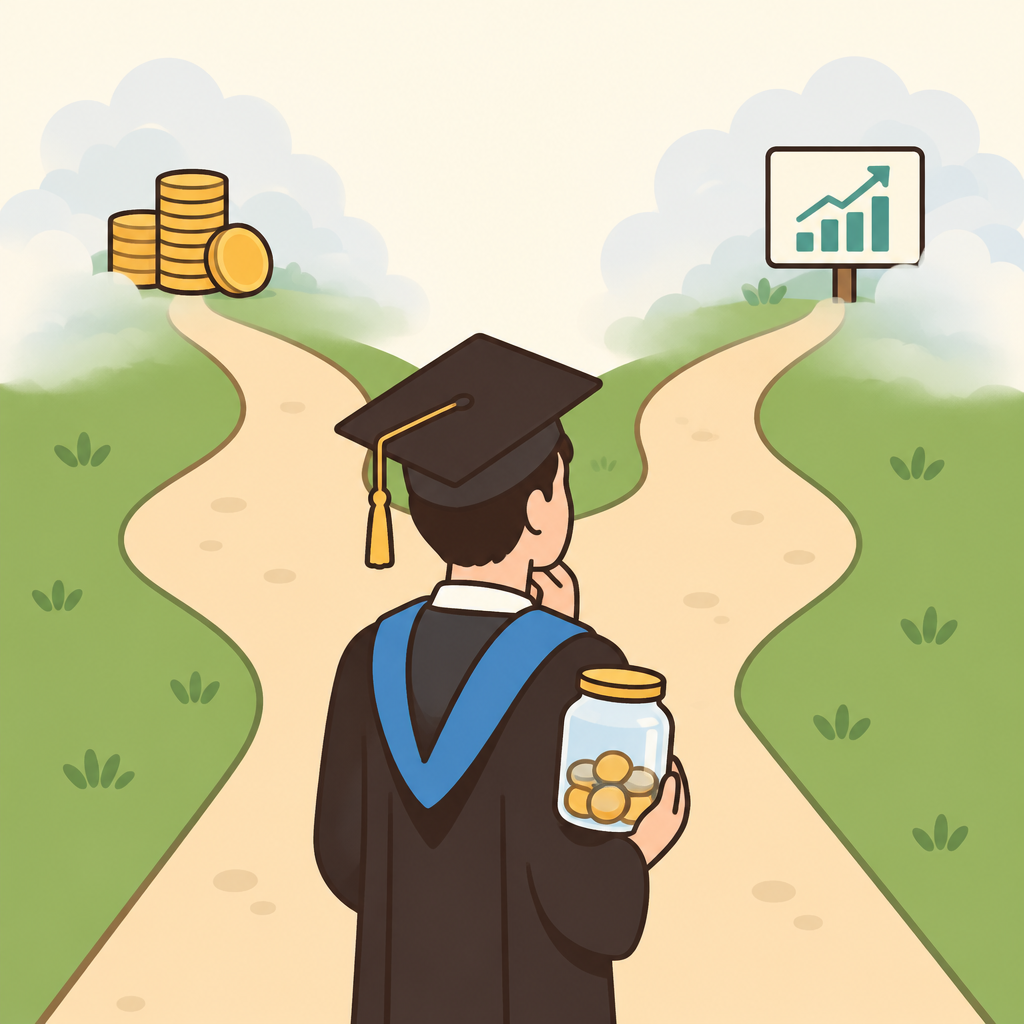
留意佢手上已經有儲蓄,但前面兩條路都睇唔清終點,冇目標就唔知點揀。
亦好難決定應唔應該開始投資。
所以理財嘅第一步,就係設定目標。
用 SMART 檢查目標
一個清晰嘅目標,可以用 SMART 原則嚟檢查。
「我想儲多啲錢」唔夠清楚,因為冇金額,亦冇期限。
改成「畢業前儲夠第一年嘅生活費」,再寫低實際金額同完成日期,目標就變得具體又可以追蹤。
短期、中期、長期目標
目標可以按時間分成三類。
短期係一年內,例如買新電腦。中期係一至五年,例如畢業後第一年嘅生活開支。
長期係五年以上,例如進修或者置業首期。
- 短期目標
- 中期目標
- 長期目標
分清楚期限好重要,因為幾時要用錢,會影響你點樣處理呢筆錢。
由目標倒推每月金額
定好金額同期限之後,就可以倒推每個月要儲幾多。
例如目標係兩年內儲 HK$48,000。兩年即係 24 個月。
$$48000 \div 24 = 2000$$
咁每個月就要預留大約 HK$2,000。一個大目標,即刻變成每月做得到嘅小步。
- 定金額: 目標係儲 HK$48,000。
- 定期限: 兩年內完成,即係 24 個月。
- 相除: HK$48,000 除以 24 個月。
- 每月預留: 每個月預留大約 HK$2,000。
儲蓄唔夠?考慮小額投資
有時單靠儲蓄,好難喺期限內達到目標。
呢個時候,可以考慮將部分資金用嚟小額投資,作為由儲蓄走向投資嘅第一步。
不過要記住,投資有風險,價格會上落。
愈短期需要用嘅錢,愈唔適合放入波動大嘅工具。
- 定好金額同期限
- 單靠儲蓄夠唔夠?
- 繼續按月儲蓄
- 幾快要用錢?
- 避開波動大工具: 愈短期需要用嘅錢,愈唔適合放入波動大嘅工具。
- 部分資金小額投資: 記住投資有風險。
目標幫你保持冷靜
清晰嘅目標令你知道每個月要儲幾多、投資幾多。
市場有上有落。知道筆錢為咗咩、幾時先用,你就唔會因為一時情緒而亂咗陣腳。
下一步:寫低一個 SMART 目標,倒推每月金額,再諗清楚邊部分留喺儲蓄、邊部分可以小額投資。
自我檢測
三個月後就要用嚟交畢業後第一期租金嘅錢,_____放入股票等波動大嘅投資工具。
- 唔適合
- 適合
答案: 唔適合
投資有風險,價格會上落。愈短期需要用嘅錢,愈冇時間等市場回升,所以唔適合放入波動大嘅工具,應該以儲蓄為主。
按時間劃分理財目標:一年內買新電腦屬於_____目標;一至五年內準備畢業後第一年生活開支屬於_____目標;五年以上嘅進修或置業首期屬於_____目標。
答案: 按時間劃分理財目標:一年內買新電腦屬於短期目標;一至五年內準備畢業後第一年生活開支屬於中期目標;五年以上嘅進修或置業首期屬於長期目標。
短期目標喺一年內完成,中期目標需時一至五年,長期目標則超過五年。分清時間長短,有助決定啲錢應該儲定可以考慮投資。
以下邊個理財目標最符合 SMART 原則?
- 兩年內儲 HK$48,000 作畢業後第一年生活費
- 畢業前盡量儲多啲錢,愈多愈好
- 將來某一日儲夠 HK$48,000 生活費
- 每個月都儲錢,但唔使諗用途
答案: 兩年內儲 HK$48,000 作畢業後第一年生活費
「兩年內儲 HK$48,000 作畢業後第一年生活費,每月預留約 HK$2,000」有具體用途、實際金額、期限,又同生活需要相關,金額亦配合儲蓄能力。其他選項分別缺少金額、期限或用途。
繼續學習
這是《學生小額投資入門》共 14 個課程單元中的第 1 個。接下來:
- SMART 理財目標實戰:由零開始倒推儲蓄藍圖
- 預算規劃
- 緊急儲備
- 複利效應
- 風險回報
Wondering 把任何主題變成可以閱讀、觀看或收聽的短課程單元,並附有練習題和 AI 家教。